Với người có thu nhập thấp hoặc làm việc theo mùa, một khoản chi ngoài dự kiến dễ làm lệch ngân sách cả tháng. Bài viết trình bày cách xác định mức chi thiết yếu, xây quỹ dự phòng từ những khoản nhỏ và chuẩn bị trước các bước cần thiết nếu phải dùng đến nguồn vay ngắn hạn.
1. Xác định mức chi thiết yếu làm nền cho quỹ dự phòng
Quỹ dự phòng là khoản tiền để riêng cho những chi phí không có trong kế hoạch, như sửa xe, thuốc men hay một tháng ít việc. Muốn biết quỹ cần bao nhiêu, người lao động bắt đầu từ mức chi thiết yếu: tiền thuê chỗ ở, ăn uống, đi lại, điện nước và các khoản gửi về gia đình. Con số này là mức tối thiểu để sinh hoạt bình thường trong một tháng.
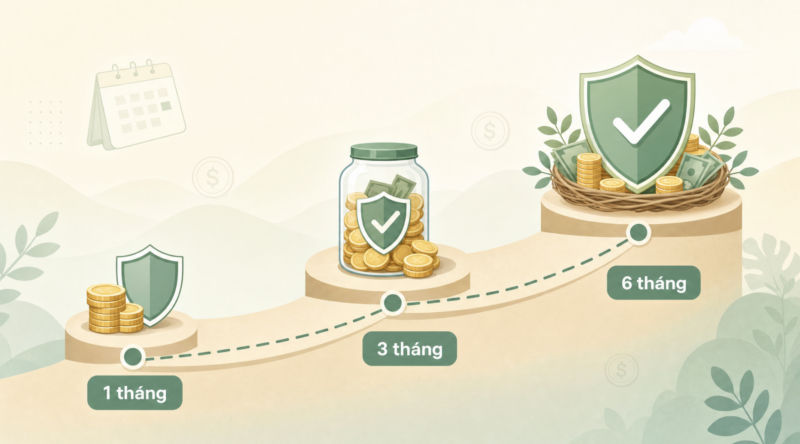
Với người làm công việc có mức lương bám sát lương tối thiểu vùng, phần còn lại sau chi phí thiết yếu thường không lớn. Vì vậy, mục tiêu của quỹ nên được chia thành từng nấc: nấc đầu tiên đủ cho một khoản sửa chữa nhỏ, nấc tiếp theo đủ một tháng chi thiết yếu, sau đó tăng dần lên vài tháng. Mỗi nấc đạt được tạo thêm một lớp đệm cho ngân sách.
Người làm thời vụ, như phụ hồ, thu hoạch nông sản hay bán hàng theo mùa lễ, có thu nhập dồn vào một số tháng trong năm. Với nhóm này, mức chi thiết yếu nên được nhân theo số tháng ít việc dự kiến, vì quỹ dự phòng còn đóng vai trò cầu nối giữa hai mùa làm việc.
Ghi chép chi tiêu trong hai đến ba tháng giúp con số chi thiết yếu sát thực tế hơn so với ước lượng. Người lao động có thể dùng sổ tay hoặc ghi chú trên điện thoại, chỉ cần chia chi tiêu thành vài nhóm lớn để dễ cộng vào cuối tháng. Những khoản chi lặp lại theo năm, như học phí của con hay tiền về quê dịp Tết, cũng nên được chia đều theo tháng và cộng vào mức chi thiết yếu.
2. Xây quỹ từ những khoản nhỏ và những tháng thu nhập cao
Với thu nhập không dư dả, quỹ dự phòng thường được xây từ các khoản nhỏ nhưng đều đặn. Giả sử mỗi ngày làm việc để riêng một phần nhỏ tiền công, sau một tháng khoản này đã đủ cho một lần sửa xe thông thường. Điểm quan trọng nằm ở tính đều đặn hơn là số tiền mỗi lần.
Người làm thời vụ có thể áp dụng cách trích theo tỷ lệ trong những tháng nhiều việc. Ví dụ, trong mùa cao điểm, mỗi lần nhận tiền công người lao động chuyển ngay một phần cố định vào tài khoản riêng trước khi chi tiêu. Phần trích này bù lại cho những tháng thu nhập giảm mà không phải thay đổi mức sinh hoạt quá nhiều.
Quỹ dự phòng nên được giữ ở nơi dễ rút khi cần nhưng tách khỏi tiền chi tiêu hằng ngày, chẳng hạn một tài khoản thanh toán riêng hoặc một khoản tiết kiệm có thể rút linh hoạt. Việc tách riêng giúp số dư không bị dùng dần cho những khoản chi không cấp thiết.
Khi đã dùng đến quỹ, người lao động nên đặt mục tiêu nạp lại trong vài tháng tiếp theo. Thói quen này giúp lớp đệm luôn được duy trì, đồng thời cho thấy mức trích hiện tại có đủ hay cần điều chỉnh sau những thay đổi trong thu nhập.
3. Chuẩn bị trước khi cần đến nguồn vay ngắn hạn
Trong giai đoạn quỹ dự phòng chưa đạt mục tiêu, một số khoản chi lớn có thể vượt quá số dư hiện có. Lúc này, người lao động thường cân nhắc thêm nguồn vay ngắn hạn. Quyết định sẽ thuận lợi hơn khi đã có sẵn thông tin về thu nhập, chi tiêu và khả năng trả của chính mình từ quá trình ghi chép trước đó.
Các khoản vay tiền online chuyển khoản ngay có thủ tục nhanh, vì vậy người vay càng nên tự xác định trước ba điểm: số tiền thực sự cần, thời gian dự kiến trả xong và khoản trích từ thu nhập các tháng sau để trả. Khi khoản trả hằng tháng nằm gọn trong phần dư sau chi phí thiết yếu, kế hoạch tài chính vẫn giữ được nhịp ổn định.
Người vay cũng nên đọc kỹ tổng chi phí của khoản vay, lịch trả và cách thanh toán trước khi xác nhận. Lưu lại hợp đồng và lịch trả trong điện thoại giúp theo dõi các kỳ đến hạn, tránh dồn nhiều khoản trả vào cùng một thời điểm trong tháng.
Sau khi trả xong khoản vay, phần tiền từng dùng để trả hằng tháng có thể chuyển tiếp vào quỹ dự phòng. Nhờ vậy, quỹ được bổ sung nhanh hơn và nhu cầu vay cho những lần phát sinh sau sẽ giảm dần.
Quỹ dự phòng không cần lớn ngay từ đầu để phát huy tác dụng. Bắt đầu từ mức chi thiết yếu, trích đều đặn từ từng khoản thu và chuẩn bị sẵn thông tin khi cần vay ngắn hạn, người có thu nhập thấp hoặc làm thời vụ có thể tạo dựng một lớp đệm vững dần cho ngân sách gia đình.
Có thể bạn thích: